
Lý giải nguyên nhân tiền lương "bốc hơi" qua góc nhìn kinh tế học. Một thói quen tiêu dùng tưởng chừng vô hại như ly cà phê sáng nếu không để tâm, có thể âm thầm "nuốt chửng" tới 1/4 tổng thu nhập của bạn
Nhìn vào số dư tài khoản những ngày cuối tháng, nhiều người không khỏi hoang mang tự hỏi tiền đã trôi về đâu, dù bản thân chẳng hề mạnh tay sắm sửa món tài sản đắt đỏ nào.
Câu trả lời thường nằm ở chính những khoản tiền lẻ mỗi ngày. Một cốc cà phê sáng hay cốc trà sữa chiều chỉ vài chục nghìn, vừa vặn để ta thấy thoải mái mà không bận tâm suy nghĩ. Nhưng khi thói quen ấy lặp lại đều đặn mỗi tuần, nó gom lại thành một khoản chi đáng kể mà bình thường ít ai để ý tới.
Báo cáo thị trường F&B do iPOS công bố tại hội nghị ngành ngày 9/9/2026, dựa trên tập dữ liệu từ hơn 100.000 điểm kinh doanh, chỉ ra một chuyển dịch tiêu dùng rõ rệt: tần suất sử dụng cà phê và trà sữa của người Việt ngày càng dày đặc hơn, đồng thời biên độ chi trả bình quân cho mỗi lượt sử dụng cũng dịch chuyển mạnh từ phân khúc 30.000 đồng lên ngưỡng 70.000 đồng.
HIỆU ỨNG SON MÔI
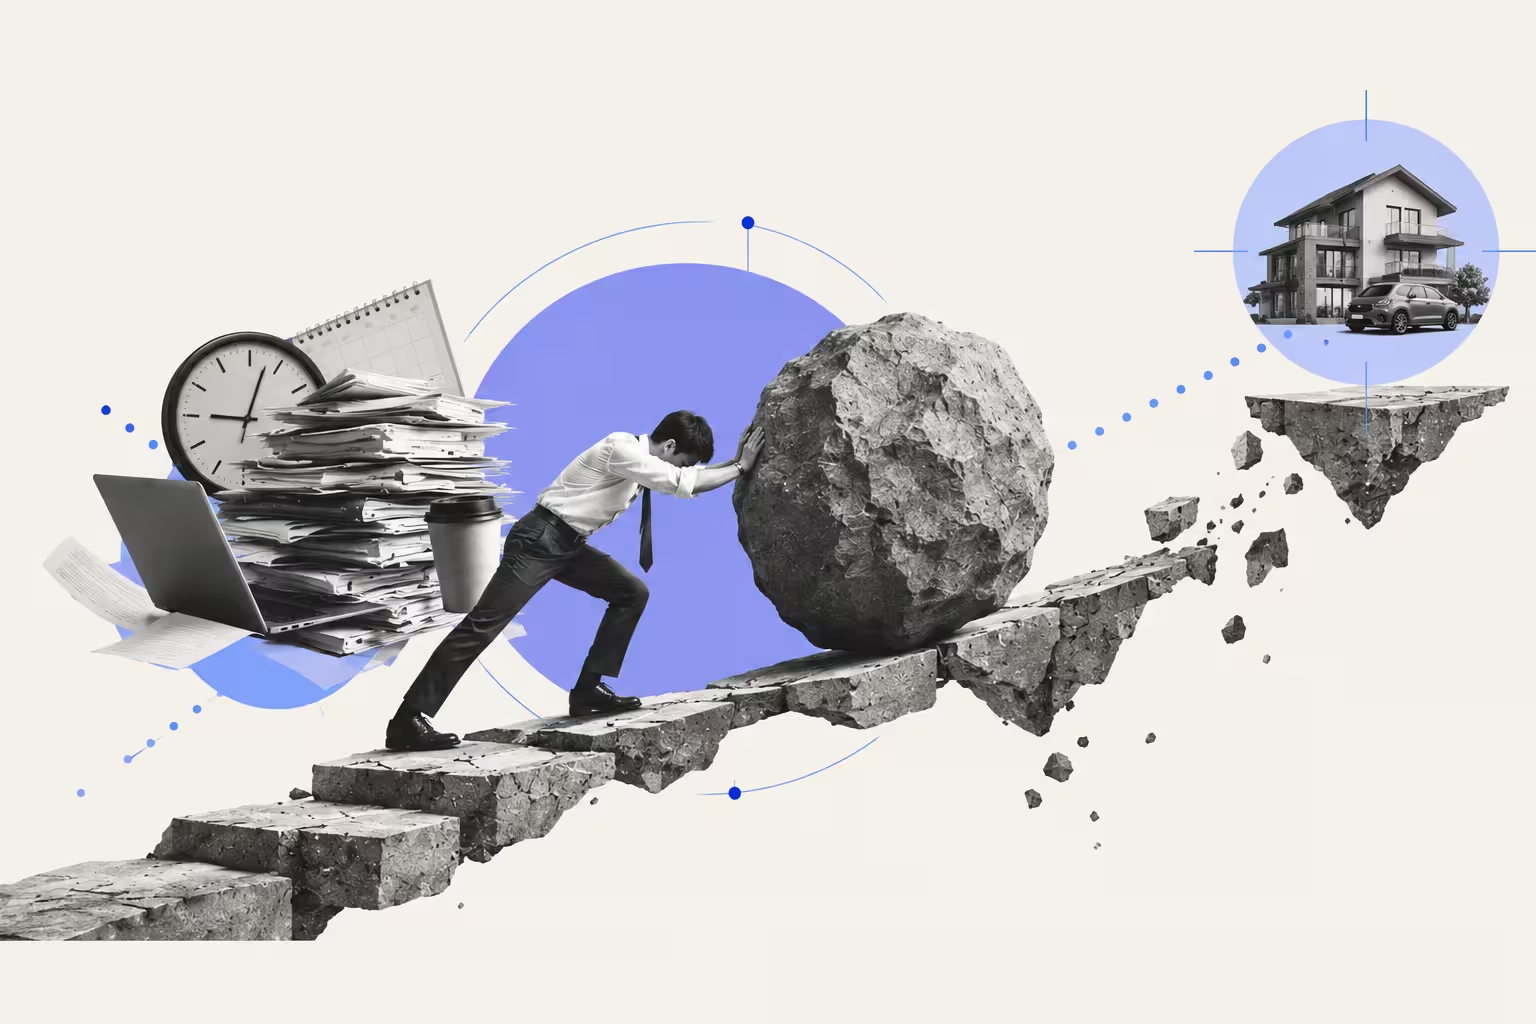
Hành vi này phản ánh chuẩn xác “Hiệu ứng son môi” (Lipstick Effect) trong kinh tế học: Khi các mục tiêu tài chính lớn như mua nhà, mua xe vượt quá tầm tay, con người có xu hướng tìm kiếm niềm vui tức thì qua những món đồ xa xỉ nằm trong khả năng .
Một ly nước giá 65.000 đồng trở thành phần thưởng xoa dịu áp lực công việc mà không gây cảm giác xót ví ngay lúc trả tiền. Thêm vào đó, số tiền này còn mua cả không gian mát mẻ, chỗ ngồi làm việc và Wi-Fi tiện lợi, khiến người mua cảm thấy đây là mức chi hoàn toàn hợp lý.
NGHỊCH LÝ THỦNG VÍ TỪ ĐÁY
Vài chục nghìn đồng đứng riêng lẻ chẳng tạo ra áp lực tài chính nào, nhưng hãy nhìn vào bài toán cộng dồn:
Tổng chi phí sau một năm: Lên tới 22 - 24 triệu đồng
Hơn 20 triệu đồng mỗi năm tương đương với chi phí sở hữu một hợp đồng bảo hiểm sức khỏe toàn diện, hoặc tạo lập quỹ dự phòng khẩn cấp trang trải từ hai đến ba tháng sinh hoạt phí khi nghỉ việc. Do chia nhỏ và trừ dần qua những lần chạm thẻ không dùng tiền mặt hay chuyển khoản, số tiền này dễ dàng biến mất khỏi tầm kiểm soát của bạn.
TIÊU TIỀN DO NHU CẦU THẬT HAY QUÁN TÍNH?
Nhận diện khoản chi này không phải để ép bản thân sống khắc nghiệt đi, mà để tỉnh táo phân định: Bạn thực sự muốn thưởng thức đồ uống, hay việc mua sắm chỉ là phản xạ quán tính mỗi sáng?
Khi việc tiêu tiền diễn ra trong vô thức, cảm giác hào hứng nhận lại thực chất rất ít, nhưng khoảng tích lũy cả năm lại hao hụt thấy rõ.
Nhiều bạn trẻ hiện nay hay trêu đùa nhau rằng “Cuối cùng tôi cũng đạt được tự do tài chính rồi, hơn nữa tôi còn đạt được độc lập kinh tế. Tài chính của tôi rất tự do, muốn chạy đi đâu thì chạy; còn kinh tế của tôi đứng độc lập không liên quan gì đến tôi hết!”.
Sự trào phúng này hóa ra lại bắt đầu từ chính những lần chi tiêu nho nhỏ không đáng để tâm. Câu hỏi đáng suy ngẫm là nếu quy đổi thói quen này thành giá trị tích lũy dài hạn, liệu ly nước trên tay mỗi sáng có còn rẻ như bạn nghĩ?